


سرویس خبر : معادن و مواد معدنی
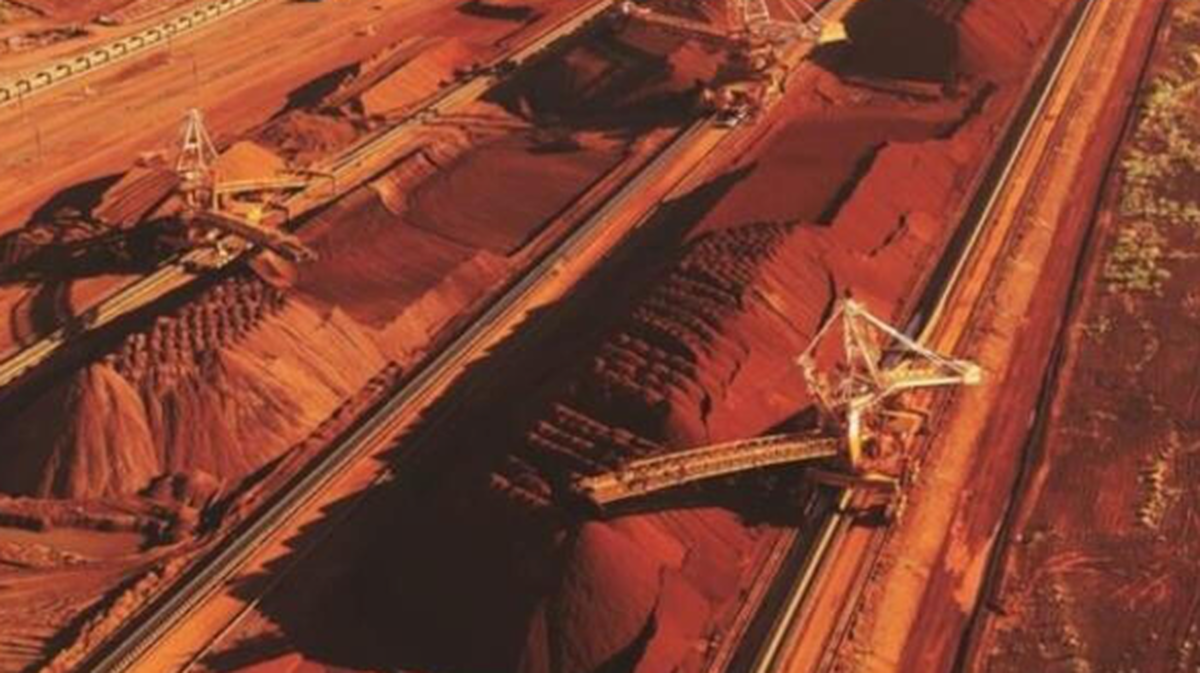
سنگ آهن در محدوده ۱۰۰ دلاری/ تقاضای ضعیف فولاد

میمتالز - بازار سنگ آهن در آغاز سپتامبر در محدودهای مشخص نوسان میکند و اگرچه افزایش هزینه مواد اولیه از قیمتها حمایت کرده، ضعف معاملات فولاد و حاشیه سود پایین فولادسازان همچنان مانع رشد قابل توجه قیمت شده است.
به گزارش میمتالز، قیمت سنگ آهن روز سهشنبه، اول سپتامبر، اندکی کاهش یافت. بر مبنای CFR چینگدائو، شاخص Mysteel SEADEX برای سنگ آهن ریزدانه با عیار ۶۱ درصد با کاهش ۰.۰۵ درصدی به ۹۹.۴۰ دلار به ازای هر تن خشک رسید.
همچنین شاخص Mysteel PORTDEX برای سنگ آهن ۶۱ درصد MNPJ در چینگدائو با کاهش ۰.۳۵ درصدی به ۷۶۲.۵۶ یوان به ازای هر تن مرطوب رسید.
کاهش معاملات دریایی در برابر رشد معاملات بندری
نقدشوندگی بازار روندی دوگانه داشت. حجم معاملات دریایی با کاهش ۲۷.۴۲ درصدی به ۰.۹ میلیون تن رسید، در حالی که معاملات تحویل در بندر با رشد قابل توجه ۴۵.۳۵ درصدی به ۱.۲۲ میلیون تن افزایش یافت.
این تفاوت نشان میدهد اگرچه فعالیت در بازار بندری افزایش یافته، اما تقاضای جدید برای محمولههای دریایی همچنان با احتیاط دنبال میشود.
بازار اولیه همچنان فعال است
نقدشوندگی در بازار اولیه همچنان در سطح مناسبی قرار داشت. محمولههایی از MACF و IOCJ در پلتفرم معاملاتی عرضه و معامله شدند.
در همین حال، یک محموله PBF نیز در پلتفرم عرضه شد، اما خریداری برای آن پیدا نشد.
چندین محموله شامل LONS، P ۲ FG، SSCJ، SP ۱۰ L، PBF، PBL و همچنین محمولههای ترکیبی APF و ASF نیز از طریق مذاکره با معدن داران و با قیمتهای اعلام نشده مورد بررسی قرار گرفتند که در نهایت NBL به فروش رسید.
در بازار ثانویه، نقدشوندگی نسبت به قبل کاهش یافت، اگرچه معامله گران همچنان نسبتا فعال بودند. بیشترین تقاضا مربوط به محمولههای با بارگیری در ماه سپتامبر بود و به ویژه گریدهای با عیار متوسط مانند PBF، MACF و JMBF مورد توجه قرار گرفتند.
با این حال، افزایش اخیر قیمت کک موجب رشد هزینه مواد اولیه شده است. از سوی دیگر، موجودی سنگ آهن در بنادر چین همچنان در سطح بالایی قرار دارد. ترکیب این دو عامل باعث شده بخشی از معامله گران با احتیاط بیشتری وارد بازار شوند.
کک گرانتر شد؛ فولادسازان تحت فشار قرار گرفتند
قیمت سنگ آهن در روز گذشته عمدتا در محدودهای محدود و نسبتا باثبات معامله شد.
در بازارهای آتی، معاملات کک و زغال سنگ کک شو عملکرد قدرتمندی داشت، اما بازار فولاد از حمایت خرید کافی برخوردار نبود. همین مساله موجب شد رشد قیمت سنگ آهن محدود باقی بماند.
با اجرایی شدن چهارمین مرحله افزایش قیمت کک، قیمت نقدی زغال سنگ و کک همچنان در سطوح بالا قرار گرفته و حمایت هزینهای بازار حفظ شده است.
با این حال، فولادسازان در انتقال افزایش هزینه مواد اولیه به قیمت محصولات نهایی با مشکل مواجه هستند. ضعف معاملات فولاد و تداوم حاشیه سود منفی صادراتی نیز فضای رشد سنگ آهن را محدود کرده است.
در بازار محصولات، پرمیوم محمولههای Lump کاهش یافت، کنسانتره با تخفیف بیشتری معامله شد و قیمتهای MNPJ و گندله تقریبا بدون تغییر باقی ماندند.
سیگنالهای اقتصاد کلان همچنان دوگانه است
چشمانداز کوتاه مدت بازار سنگ آهن همچنان با سیگنالهای متناقض روبهرو است.
تنشهای خاورمیانه موجب شد قیمت نفت برنت از ۹۵ دلار عبور کند و از این مسیر، حمایت هزینهای برای بازار مواد اولیه ایجاد شود.
در چین نیز شاخص PMI در ماه آگوست اندکی افزایش یافت و به ۴۹.۸ درصد رسید. همچنین افزایش مخارج مالی دولت چین به بهبود احساسات بازار کمک کرده است.
با این حال، افزایش قیمت کک هزینه تولید فولاد در کوره بلند را در ماه آگوست حدود ۱۵۰ تا ۲۵۰ یوان به ازای هر تن افزایش داده است. این فشار هزینهای مستقیما سودآوری فولادسازان را تحت تاثیر قرار داده و احتمالا ظرفیت رشد تقاضا برای فلز داغ یا Hot Metal را محدود خواهد کرد.
اواسط سپتامبر؛ نقطه تعیین کننده بازار
در شرایط فعلی، بازار هنوز برای تایید روند بهبود تقاضای پاییندستی به دادههای بیشتری نیاز دارد. رفتار بازار در اواسط سپتامبر میتواند نقش مهمی در تعیین مسیر بعدی سنگ آهن داشته باشد.
در صورتی که تقاضای فولاد در بخشهای پاییندستی بهبود پیدا کند و تولید فلز داغ نیز افزایش یابد، سنگ آهن میتواند بار دیگر وارد مسیر صعودی شود.
در مقابل، تداوم موجودی بالای بنادر، ضعف معاملات فولاد و فشار ناشی از افزایش هزینه کک میتواند قیمتها را در محدوده فعلی نگه دارد.
0
مطالب مرتبط




عناوین برگزیده
چهار دقیقه پیش
شانزده ساعت پیش
شانزده ساعت پیش


ایزدخواه:

ترکیب و ساختار پرداختیهای معادن کشور بررسی شد؛


با رأی اعضای شورای عالی بورس


از فردا صورت میگیرد

پیشبینی دویچهبانک از آینده بازار جهانی مس؛


رونق معاملات سیمان در تالار نقرهای بورس کالا؛

چشمانداز بازار جهانی فولاد در سایه رکود چین و تداوم تنشهای خاورمیانه

اختلال در تنگه هرمز رقابت برای تامین نهادههای تولید را تشدید کرده است

مشاور عالی مدیرعامل بورس کالای ایران مطرح کرد؛

رئیس پارک علم و فناوری دانشگاه صنعتی امیرکبیر مطرح کرد؛


آییننامه جدید برای سنجش عملکرد شرکتها و مدیران ابلاغ شد؛


