


سرویس خبر : آهن و فولاد
کارنامه کاوه؛
فولاد کاوه؛ عبور قدرتمند از بحران انرژی

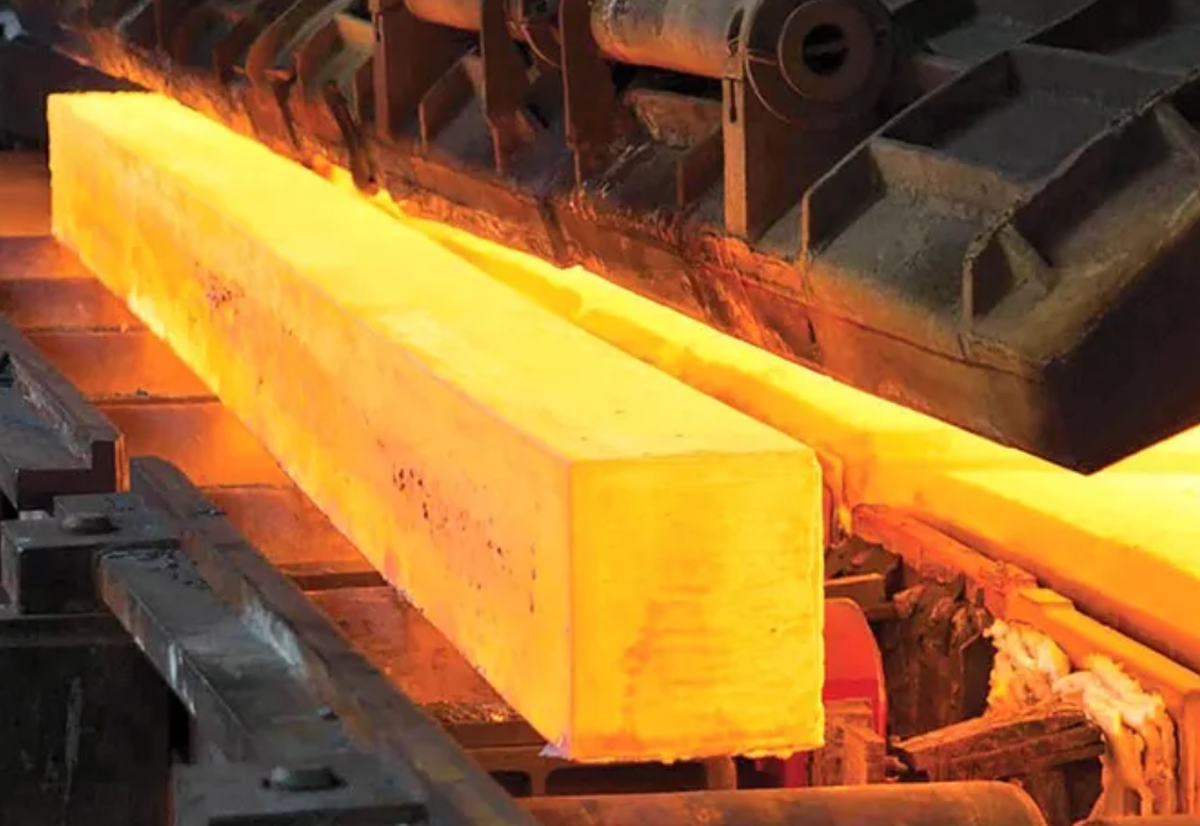
میمتالز - فولاد کاوه جنوب کیش، دومین فولادساز کشور، در پنج ماه نخست سال ۱۴۰۵ با تولید ۶۲۶ هزار و ۹۸۳ تن شمش فولادی و ۷۷۳ هزار و ۸۴۶ تن آهن اسفنجی، سطح قابل توجهی از فعالیت عملیاتی خود را حفظ کرد. همزمان، مجموع فروش داخلی و صادراتی شرکت به ۳۵۲ هزار و ۷۴۱ میلیارد و ۲۳۱ میلیون ریال رسید و در بورس کالا نیز از ۴۶۷ هزار و ۷۵ تن عرضه، ۳۷۹ هزار و ۳۰ تن به معامله قطعی رسید.
به گزارش میمتالز، کارنامه پنجماهه فولاد کاوه جنوب کیش را باید در نقطه تلاقی دو متغیر اصلی یعنی تولید و بازار بررسی کرد. شرکت در این دوره توانسته است زنجیره تولید خود را فعال نگه دارد، بازار داخلی و صادراتی را همزمان دنبال کند و در بورس کالا نیز بخش عمده عرضه خود را به معامله برساند.
تولید در مدار، بازار در دسترس
تولید ۶۲۶ هزار و ۹۸۳ تن شمش در کنار ۷۷۳ هزار و ۸۴۶ تن آهن اسفنجی، تصویری از فعالیت مستمر دو حلقه اصلی زنجیره تولید کاوه ارائه میدهد. آهن اسفنجی به عنوان خوراک واحد فولادسازی، جایگاه مهمی در ساختار تولید شرکت دارد و حجم تولید آن نشان میدهد بخش احیای مستقیم نیز در این دوره سهم قابل توجهی در فعالیت عملیاتی مجموعه داشته است.
اهمیت این موضوع در شرایطی که صنعت فولاد با بحران انرژی و محدودیتهای تامین برق و گاز مواجه است، بیشتر میشود. برای فولادسازان، اختلال در تامین انرژی میتواند مستقیماً میزان بهرهبرداری از ظرفیتها را تحت تاثیر قرار دهد. از این منظر، حفظ تولید در سطح ثبتشده طی پنج ماه نخست سال، نشاندهنده تداوم فعالیت عملیاتی شرکت در دورهای است که بحران انرژی به یکی از عوامل تعیینکننده تولید فولاد تبدیل شده است.
اما عملکرد عملیاتی زمانی اهمیت اقتصادی پیدا میکند که محصول تولیدشده بتواند در بازار به فروش برسد. در این بخش، کاوه از دو مسیر اصلی داخلی و صادراتی استفاده کرده است.
فروش؛ تکیه بر بازار داخلی با پشتوانه صادرات
فروش داخلی شرکت در پنج ماه نخست سال به ۲۸۶ هزار و ۹۶۵ میلیارد و ۴۸۶ میلیون ریال رسید و فروش صادراتی نیز ۶۵ هزار و ۷۷۵ میلیارد و ۷۴۵ میلیون ریال ثبت شد.
ساختار فروش نشان میدهد بازار داخلی همچنان محور اصلی درآمد فروش کاوه است، اما صادرات نیز سهم معناداری در ترکیب فروش شرکت دارد. این تنوع از منظر مدیریت بازار اهمیت دارد؛ زیرا شرکت را به یک مسیر فروش واحد وابسته نمیکند و امکان استفاده همزمان از ظرفیت بازار داخل و بازارهای خارجی را فراهم میسازد.
موقعیت جغرافیایی کاوه در منطقه ویژه اقتصادی خلیج فارس نیز در این میان یک مزیت ساختاری محسوب میشود. دسترسی به مسیرهای صادراتی و آبهای آزاد، امکان حضور مستمرتر در بازارهای خارجی را فراهم کرده و صادرات را به مکمل بازار داخلی تبدیل کرده است.
در مجموع، ترکیب فروش پنجماهه نشان میدهد کاوه توانسته است در کنار بازار داخلی، مسیر صادراتی خود را نیز فعال نگه دارد؛ موضوعی که در شرایط نوسان تقاضای داخلی میتواند انعطاف بیشتری در سیاست فروش ایجاد کند.
بورس کالا؛ جذب ۸۱ درصدی عرضههای کاوه
تصویر بازار رسمی نیز از وجود تقاضای مناسب برای محصولات کاوه حکایت دارد. طی این دوره، ۵۱۱ هزار و ۸۲۵ تن تقاضا در برابر ۴۶۷ هزار و ۷۵ تن عرضه ثبت شد؛ بنابراین حجم تقاضا حدود ۱.۱ برابر عرضه بود. حجم نهایی معاملات نیز به ۳۷۹ هزار و ۳۰ تن رسید. بر همین اساس، نرخ جذب کل عرضه شرکت ۸۱.۱۵ درصد بود و ۸۸ هزار و ۴۵ تن از عرضه بدون معامله باقی ماند.
این فاصله از منظر تحلیلی اهمیت دارد. بالا بودن تقاضا نسبت به عرضه، بهتنهایی نمیتواند معیار کافی برای سنجش عملکرد بازار باشد؛ آنچه اهمیت بیشتری دارد، میزان تبدیل عرضه به معامله قطعی است. نرخ جذب بالای ۸۰ درصدی نشان میدهد بخش عمده عرضه شرکت در نهایت جذب بازار شده، هرچند هنوز بخشی از ظرفیت عرضهشده به فروش نهایی نرسیده است. ارزش معاملات بورس کالا نیز به ۲۱۲ هزار و ۸۶۹.۶ میلیارد ریال رسید؛ رقمی که جایگاه این بازار را در ساختار فروش شرکت برجسته میکند.
محصول اصلی کاوه، بیش از ۹۵ درصد ارزش معاملات را در اختیار دارد
در ترکیب معاملات، تمرکز بسیار بالایی بر محصول اصلی کاوه دیده میشود. شمش بلوم ۱۵۰×۱۵۰ گرید ۳ SP با ارزش معامله ۱۱۰ هزار و ۳۶۴.۶ میلیارد ریال در صدر قرار گرفت و شمش بلوم ۱۵۰×۱۵۰ گرید ۵ SP نیز با ارزش ۹۲ هزار و ۴۳۱ میلیارد ریال رتبه دوم را به خود اختصاص داد. مجموع ارزش معاملات این دو محصول به ۲۰۲ هزار و ۷۹۵.۶ میلیارد ریال رسید که معادل ۹۵.۲۷ درصد ارزش کل معاملات شرکت است.
این تمرکز، از یک سو نشاندهنده جایگاه تثبیتشده دو گرید اصلی در سبد فروش کاوه است و از سوی دیگر، میزان وابستگی عملکرد بورس کالای شرکت به شرایط بازار این محصولات را آشکار میکند. در نتیجه، تغییرات قیمت، تقاضا و شرایط معاملاتی ۳ SP و ۵ SP میتواند اثر مستقیمی بر عملکرد فروش بورسی شرکت داشته باشد. از منظر حجمی نیز همین دو محصول بخش عمده معاملات را به خود اختصاص دادهاند و به این ترتیب، ستون اصلی حضور کاوه در بازار رسمی فولاد را تشکیل میدهند.
یکی از ویژگیهای مهم معاملات کاوه در این دوره، وزن بالای مچینگ در حجم نهایی فروش است. از مجموع معاملات شرکت، ۱۸۶ هزار و ۹۳۵ تن از مسیر مچینگ انجام شد و ارزش این معاملات به ۱۰۷ هزار و ۱۰۰ میلیارد ریال رسید. به این ترتیب، مچینگ نزدیک به نیمی از حجم معاملات شرکت را تشکیل داده است. اهمیت این موضوع زمانی روشن میشود که نرخ جذب معاملات عادی با نرخ جذب نهایی مقایسه شود. نرخ جذب در معاملات عادی ۴۱.۱۳ درصد بود، اما با احتساب مچینگ به ۸۱.۱۵ درصد رسید؛ یعنی این سازوکار ۴۰.۰۲ واحد درصد به نرخ جذب عرضههای شرکت اضافه کرد. بنابراین، بخش قابل توجهی از تحقق معاملات کاوه در بورس کالا از مسیر مچینگ شکل گرفته است. این موضوع نشان میدهد تحلیل عملکرد عرضههای شرکت بدون در نظر گرفتن ساختار معاملاتی، تصویر کاملی از میزان فروش محققشده ارائه نمیدهد.
معادله کاوه در نیمه دوم سال
کارنامه پنجماهه فولاد کاوه جنوب کیش در سال ۱۴۰۵ تصویری دووجهی ارائه میدهد. در سمت عملیات، تولید شمش و آهن اسفنجی در سطح بالایی ادامه یافته، بازار داخلی و صادراتی فعال بوده و در بورس کالا نیز بیش از ۸۰ درصد عرضه به معامله قطعی رسیده است.
تمرکز بیش از ۹۵ درصدی ارزش معاملات بورس کالا بر دو محصول ۳ SP و ۵ SP، از جایگاه محوری این محصولات در سبد فروش شرکت حکایت دارد. در کنار آن، سهم نزدیک به ۵۰ درصدی مچینگ از حجم معاملات نشان میدهد سازوکار معاملاتی نیز نقش مهمی در تحقق فروش کاوه ایفا کرده است.
در نهایت، عملکرد پنجماهه نشان میدهد مساله اصلی کاوه صرفاً افزایش تولید نیست؛ بلکه حفظ تولید و مدیریت کیفیت فروش است. شرکتی با این سطح از تولید، زمانی میتواند از ظرفیتهای خود ارزش اقتصادی بیشتری خلق کند که میان تولید و بازار تعادل برقرار کند.
در ادامه سال ۱۴۰۵، روند قیمت شمش، میزان تقاضای داخلی و صادراتی و نحوه جذب عرضهها در بورس کالا، سه متغیری هستند که میتوانند مسیر عملکرد کاوه را تعیین کنند. آنچه در پنج ماه نخست ثبت شده، نشان میدهد ظرفیت تولید و کانالهای فروش شرکت فعال هستند و نحوه مدیریت بازار و فروش، اهمیت بیشتری در کیفیت نتیجه نهایی خواهد داشت.
منبع: فلزات آنلاین
0
مطالب مرتبط


عناوین برگزیده
دو ساعت پیش
سه روز پیش
سه روز پیش


هشدار بانک مرکزی؛


دو تفاهمنامه فولاد آلیاژی ایران در بلاروس برای توسعه بازار اوراسیا


حبیبزاده:

سلیمی تاکید کرد:


قاضیزاده هاشمی:


دیوان محاسبات بررسی کرد؛


