


سرویس خبر : مسکن و ساختمان
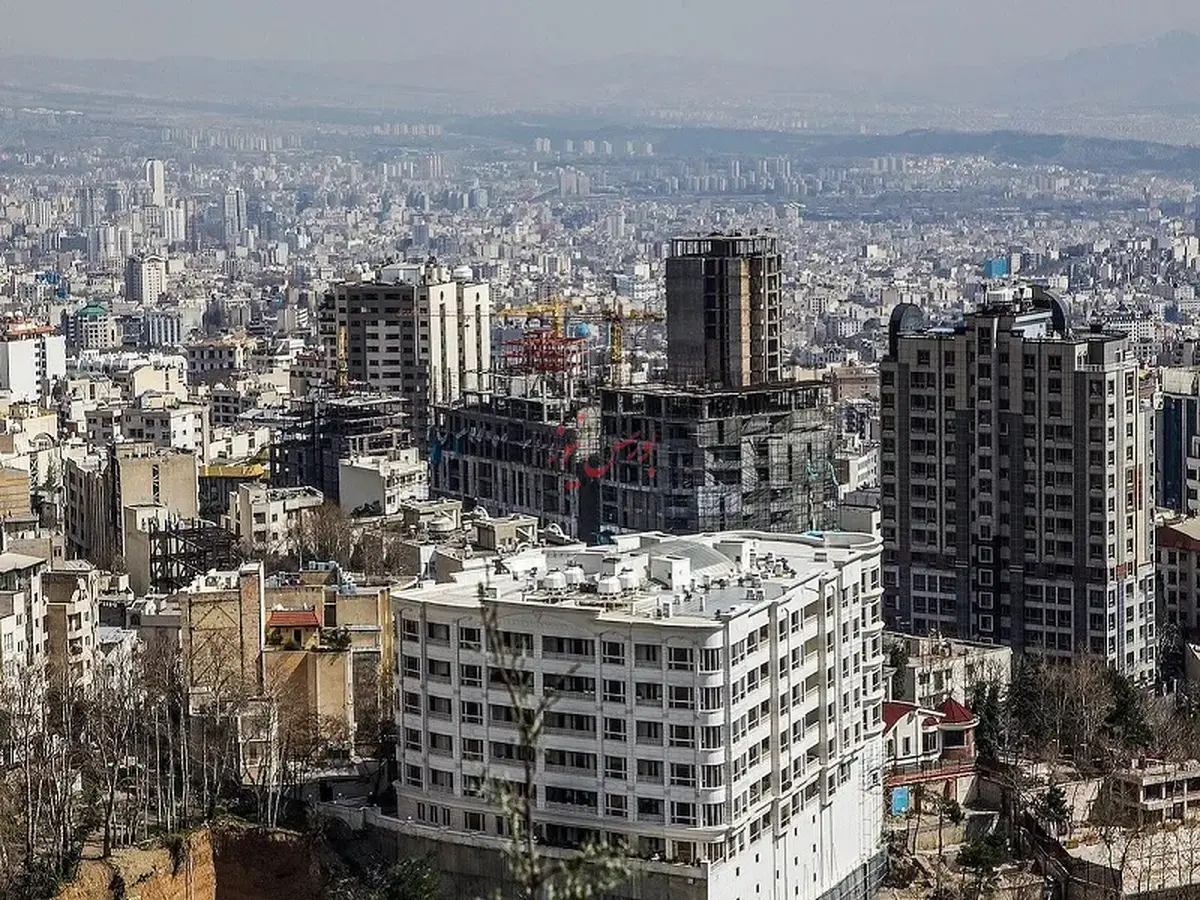
بازار مسکن و چالشهای کلان پیشرو

میمتالز - بررسیها نشان میدهد تغییرات نرخ مسکن و افت قدرت خرید خانوارها، تدوین سیاستهای جدید و جامع را ضروری کرده است.
به گزارش میمتالز، مسکن در ایران سالهاست از یک نیاز اولیه فراتر رفته و به یکی از پیچیدهترین مسائل اقتصادی و اجتماعی کشور تبدیل شده است.
طی سالهای متمادی هم قدرت خرید مردم تحلیل رفته و هم مسیرهایی که قرار بود برای حل مشکل مسکن طراحی شود با ناترازی و فرسودگی روبهرو شده است.
چند سال قبل از «مرگ تدریجی قدرت خرید مردم» در بازار مسکن سخن گفته میشد؛ از اینکه فاصله درآمد خانوار با قیمت زمین و مسکن هر روز بیشتر میشود و حتی سالها پسانداز هم دیگر تضمینی برای خانهدار شدن نیست.
امروز در کنار این واقعیت از «مرگ تدریجی برنامهریزی» و ناترازی منابع و مصارف سخن گفته میشود. مسالهای که نشان میدهد بحران مسکن فقط در جیب مردم اتفاق نیفتاده، بلکه به عرصه سیاستگذاری و برنامهریزی هم رسیده است.
شاید کنار هم گذاشتن این دو روایت تصویر روشنتری از آنچه بر بازار مسکن گذشته به دست بدهد. از یک سو خانواری که هر روز از توان خرید خانه دورتر میشود و از سوی دیگر نظامی که برای پاسخ به این نیاز، با محدودیت منابع، تصمیمهای مقطعی و فاصله گرفتن از ظرفیتهای واقعی شهرها و مناطق مواجه است.
نیمههای آذرماه سال ۱۳۹۹ مدیرعامل سابق شرکت بازآفرینی شهری ایران با اشاره به وضعیت بازار مسکن کشور گفته بود: اتفاقات متعددی طی سالهای اخیر در بازار مسکن کشور روی داده که در یک نمونه از فروردین ماه سال ۹۷ تا تیر ۹۸ قیمت مسکن از ۵.۵ میلیون تومان به ۱۳.۳ میلیون تومان در شهر تهران افزایش یافت.
محمد آئینی با اشاره به این که قیمت مسکن در تهران طی ۲۰ سال اخیر ۱۰۰ برابر شده است، افزود: گرانی سرسام آور یکی از ویژگیهای مسکن طی سالهای اخیر بوده است. بررسی روند تورمی بخش مسکن حاکی از آن است که طی ۲۱ سال گذشته رشد قیمت مسکن به ویژه زمین همپای تورم عمومی بوده و حتی بالاتر از آن ثبت شده است.
وییکی از دیگر از اتفاقات بخش مسکن سونامی انصراف از دریافت وام مسکن است، گفت: دوره انتظار برای خانهدار شدن با یک سوم درآمد خانوارها نشان میدهد در سال ۸۴ خانوار دهک یک با ۳۱ سال پسانداز خانهدار میشد. همین خانوار در سال ۹۲ باید ۳۶ سال پسانداز میکرد. خانوار دهک ۱۰ سال ۸۴ با ۳ سال و سال ۹۲ با ۴.۵ سال پسانداز میتوانست خانهدار شود. این در حالی است که یک خانوار دهک یک در شرایط کنونی باید ۱۰۰ سال پس انداز برای خرید یک واحد مسکونی ۷۵ متر متربعی داشته باشد. هنجار بینالمللی برای خرید یک واحد مسکونی ۵ تا ۱۰ سال است.
وی همچنین سیاست غلط، ترزیق نقدینگی مقطعی و ... را از عوامل افزایش تورم مسکن دانست و آن را عامل مرگ تدریجی قدرت خرید مردم در این بخش اعلام کرد و با اعلام اینکه ۴۳ درصد از خانوارهای تهرانی اجارهنشین هستند، یادآور شد: طبق آمار سازمان نوسازی شهر تهران ۲۰ درصد از جمعیت شهر تهران در مناطق حاشیه نشین زندگی میکنند و ۴۰ درصد از خانوارهای تهرانی زیر خط فقر مسکن قرار دارند.
آئینی تاکید کرد: مسکن قابل استطاعت به واحدهای مسکونی با مساحت ۲۵ تا ۴۵ متر مربع اطلاق میشود که برای تامین مسکن گروههای هدف تولید و در قالب تملیک، اجاره یا اجاره به شرط تملیک عرضه میشود. ۴ شهر سکونت حداقل یکی از زوجین در تهران، دهک درآمدی یک تا ۵، سابقه سکونت حداقل ۵ سال در تهران و فاقد زمین و واحد مسکونی بودن از جمله شرایط مسکن در استطاعت است.
این در حالی است که خسرو مختاری رئیس هیات عامل صندوق ملی مسکن اخیراً با اشاره به سیر تحول تاریخی مساله مسکن در ایران، اظهار کرد: مسکن ابتدا موضوعی صرفاً مهندسی بود، اما بهتدریج به یک چالش اجتماعی و پس از ایجاد شکاف درآمدی به موضوعی پیچیده مالی تبدیل شد.
وی با اشاره به ریشههای دوگانه سیاستگذاری مسکن افزود: عدم تعادل در سیستمهای برنامهریزی و بیتوجهی به آمایش سرزمینی، مسکن را به یکی از ابرچالشهای کشور تبدیل کرده است.
وی با استناد به اصل تعادل در همه سیستمها، عدم تعادل و ناترازی منابع و مصارف را عامل مرگ تدریجی برنامهریزی دانست و بر ضرورت کنترل مهاجرت از مبدأ و توجه به ظرفیتهای منطقهای تأکید کرد.
رئیس هیات عامل صندوق ملی مسکن خواستار تمرکز بر نوسازی بافتهای فرسوده و ناکارآمد شهری به جای توسعه بیرویه حاشیهای شد و گفت: در شرایط تورمی زمان گرانترین کالا است و طولانی شدن اجرای پروژهها استرس و هزینهها را بهشدت افزایش میدهد.
وی با تفکیک میان نهادهای بانکی و صندوقها توضیح داد: بانکها بر مبنای نرخ سود سپرده فعالیت میکنند، اما صندوقها بر تجمیع سرمایههای خرد و خلق سرمایه اجتماعی استوار هستند.
مختاری هدف اصلی صندوق ملی مسکن را کاهش هزینههای ناشی از زمان و ایجاد تعادل میان منابع و مصارف عنوان کرد.
منبع: خبرگزاری تسنیم
0
مطالب مرتبط




عناوین برگزیده
چهار ساعت پیش
دوازده ساعت پیش
چهارده ساعت پیش
چهارده ساعت پیش
پانزده ساعت پیش


هشدار بانک مرکزی؛

درخشش واحد تحقیق و توسعه شرکت مهندسی معادن و فلزات (MME) در عرصه علمی بینالمللی


مجمع عمومی عادی سالیانه فولاد کاوه جنوب کیش برگزار شد


معاون وزیر صمت:


مطورزاده مطرح کرد:

قوامی در حاشیه افتتاح پنجمین نمایشگاه ملی و بینالمللی ابوحنیفه افغانستان مطرح کرد:

قیصری در جریان سفر کمیسیون ویژه حمایت از تولید مجلس به افغانستان مطرح کرد

دیوان محاسبات مطرح کرد؛


